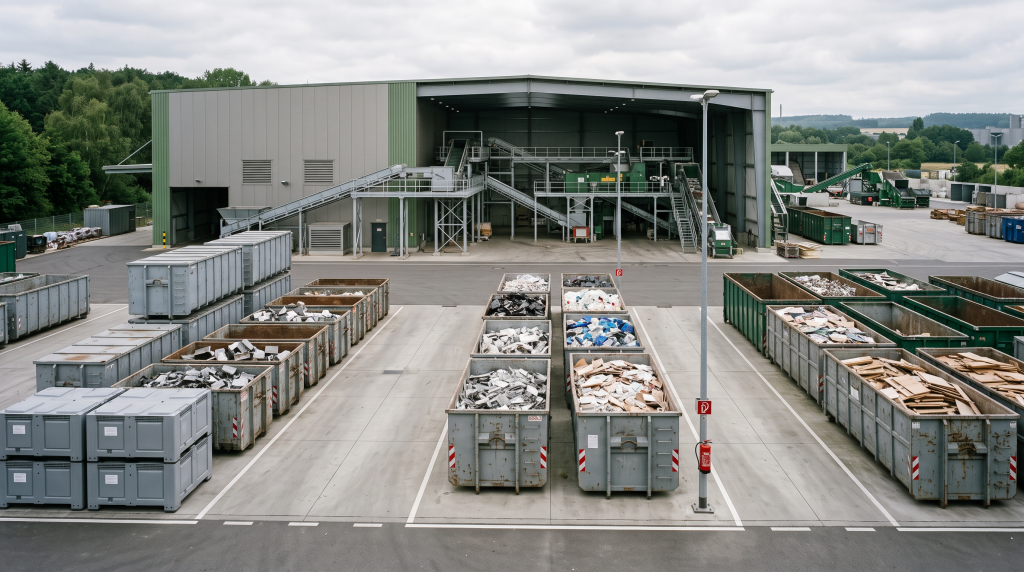
Bis zu 30 Brände ereignen sich nach Angaben des GDV täglich auf deutschen Wertstoffhöfen. Falsch entsorgte Akkus und Batterien belasten Betreiber, Feuerwehr und Versicherer. Für Gewerbemakler ist das kein Spezialthema mehr, sondern ein konkreter Anlass für den nächsten Risikocheck.
Lithium Ionen Akkus machen aus Abfall ein Betriebsrisiko
Die Ursache vieler Brände ist bekannt: Lithium Ionen Akkus und Batterien gelangen in Restmüll, Sperrmüll oder Sortieranlagen. Besonders kleine Energiespeicher aus Einweg E-Zigaretten, Spielzeug und Elektrogeräten werden leicht übersehen. Werden sie beschädigt, können sie sich entzünden und das Feuer in gelagertes Material oder Aufbereitungsanlagen übertragen. Der GDV beziffert den jährlichen Schaden auf einen dreistelligen Millionenbetrag.
Für Betreiber von Wertstoffhöfen und Recyclinganlagen geht es dabei nicht allein um Sachschäden. Ein Brand kann den Betrieb unterbrechen, Lagerbestände zerstören, Umweltfolgen verursachen und die Beziehung zum Versicherer belasten. Für Vermittler bedeutet das: Die Betriebsbeschreibung aus der letzten Vertragsverlängerung genügt oft nicht mehr. Entscheidend ist, wie sich Abfallströme, Lagerung, Annahmeprozesse und technische Schutzmaßnahmen tatsächlich entwickelt haben.
Der Runde Tisch setzt auf konkrete Schutzmaßnahmen
Nach Abschluss eines mehrmonatigen Runden Tisches beim Bundesumweltministerium haben sich Politik, Entsorgungswirtschaft, Feuerwehr und Versicherungswirtschaft auf weitere Schritte zur Brandprävention verständigt. Ziel ist ausdrücklich, das Schadenrisiko zu senken und die Versicherbarkeit von Recyclingbetrieben zu erhalten.
Im Mittelpunkt steht die Richtlinie VdS 2517. Sie beschreibt mögliche bauliche, anlagentechnische und organisatorische Schutzmaßnahmen für Betriebe, die Siedlungsabfälle und brennbare Sekundärrohstoffe sortieren, aufbereiten oder lagern. Die Richtlinie verlangt keine schematische Einheitslösung. Welche Maßnahmen für den einzelnen Betrieb sinnvoll sind, soll mit dem Versicherer abgestimmt werden.
Das ist für die Beratung relevant. Brandschutz darf nicht bei Feuerlöschern, Fluchtwegen und einer jährlichen Unterweisung enden. Bei Recyclingrisiken gehören etwa getrennte Lagerbereiche, wirksame Detektion, Temperaturüberwachung, eine realistische Löschwasserversorgung, geregelte Kontrollgänge und klare Abläufe für auffällige Batterien auf den Prüfstand. Öffentliche Mindeststandards können dabei eine Untergrenze markieren. Sie ersetzen aber kein versicherbares Risikokonzept.
Versicherungsschutz braucht eine belastbare Risikobeschreibung
Viele Gewerbeverträge beruhen auf Angaben, die bei Abschluss richtig waren, aber später nicht mehr zum Betrieb passen. Neue Stoffströme, höhere Lagermengen, geänderte Sortiertechnik oder ein wachsender Anteil akkubetriebener Produkte können das Brandrisiko deutlich verändern.
Für Makler liegt die Aufgabe deshalb in einer strukturierten Bestandsaufnahme: Welche Materialien werden angenommen? Wo werden sie zwischengelagert? Wie werden Batterien erkannt, separiert und gesichert? Welche technischen Schutzvorkehrungen bestehen? Und sind Obliegenheiten, Selbstbehalte, Sublimits sowie die Versicherungssumme noch angemessen?
Die Fragen sind unbequem, aber sie verhindern, dass der Versicherungsschutz erst im Schadenfall zum Gesprächsthema wird. Gerade bei komplexen Betriebsrisiken ist eine dokumentierte Risikobesichtigung mehr wert als die beruhigende Annahme, der Vertrag werde schon passen.
Der Brandschutzfonds ist offen, die Prävention nicht
Der Runde Tisch hat auch über einen öffentlich rechtlichen Brandschutzfonds beraten. Auf ein gemeinsames Modell konnten sich die Beteiligten jedoch nicht verständigen. Das Bundesumweltministerium will nun prüfen lassen, unter welchen Voraussetzungen ein solcher Fonds möglich wäre.
Das darf in der Praxis nicht als Signal zum Abwarten verstanden werden. Ein Fonds könnte künftig Kosten verteilen oder Präventionsmaßnahmen unterstützen. Er würde aber weder den einzelnen Brand verhindern noch eine unzureichende Risikobeschreibung heilen. Betreiber und Versicherer müssen die vorhandenen Schutzstandards jetzt umsetzen und laufend überprüfen.
Nehmen Sie die nächste Vertragsprüfung zum Anlass, Brandschutz, Lagerung und Batterieannahme bei betroffenen Gewerbekunden gemeinsam mit dem Versicherer zu dokumentieren.
‚FinancCustos‘-Kommentar
Beim Thema Batteriebrände trifft ein modernes Konsumprodukt auf eine alte Wahrheit der Gewerbeversicherung: Risiken verschwinden nicht, weil sie klein sind. Ein Akku aus einer Einweg E-Zigarette passt in eine Handfläche. Im falschen Abfallstrom kann er einen Betrieb für Wochen lahmlegen. Der Ruf nach einem Fonds ist verständlich, darf aber nicht vom Kern ablenken. Versicherbarkeit entsteht nicht durch politische Ankündigungen, sondern durch überprüfbare Prävention im Betrieb. Wer das als bürokratischen Zusatzaufwand abtut, verwechselt Papier mit Praxis. Gerade Makler können hier zeigen, dass Risikoberatung vor dem Schaden beginnt.
Datenbasis & weiterführende Informationen
- GDV: Fortschritte bei Brandbekämpfung auf Wertstoffhöfen
- VdS 2517: Hinweise für den Brandschutz in Recyclingbetrieben
- Bundesumweltministerium: Maßnahmen gegen Brände in der Abfallwirtschaft
Montabaur, 16. Oktober 2026